Analizzando lo schema per titolo del Bilancio di Previsione 2012 del Comune di Cassina de' Pecchi la prima cosa che salta all'occhio e' che, nonostante le manovre governative e le continue lamentele dei nostri amministratore, le entrate da destinare alla spesa corrente sono in aumento (vedi Figura 1, Titolo I, II e III), mentre le entrate per investimenti crollano addirittura ad un terzo del loro valore dell'anno scorso (vedi Figura 1 Titolo IV).
La spesa corrente aumenta significativamente rispetto a quanto speso nel 2011, soprattutto per aumenti delle spese nelle fuznioni generali di amministrazione, gestione e controllo, nelle funzioni di polizia locale e nelle funzioni nel settore sociale. Come conseguenza del crollo delle entrate per investimenti crollano le spese in conto capitale. L'unica spesa che supera i 100.000 Euro sono le telecamere per il controllo della ZTL di Sant'Agata.
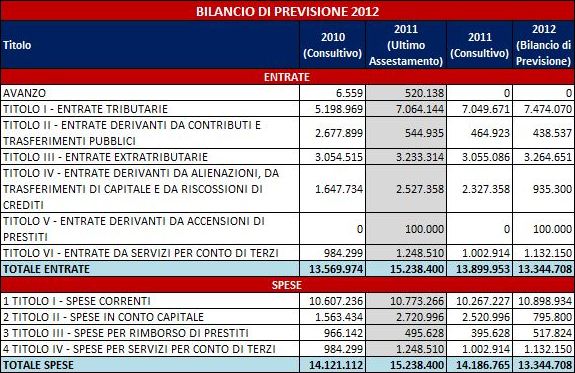
- Figura 1 - Schema per titolo del Bilancio di Previsione 2012 -
Entrate
Le entrate sono divise in 6 titoli di cui i Titoli I, II e III sono quelli destinati alla copertura della spesa corrente, il Titolo IV e' tipicamente destinato agli investimenti (anche se una parte degli oneri di urbanizzazione puo' essere usata per la spesa corrente) e i Titoli V e VI sono entrate che si ritrovano tali e quali nelle spese (partite di giro).
- 7.474.070 Euro provengono dai tributi (imposte e tasse) ossia dalla cosidetta fiscalita' generale. Tra le voci principali del Titolo I delle entrate troviamo:
- L'IMU per 3.313.800 Euro. La nuova imposta va a sostituire completamente sia l'ICI sugli immobili non prima casa (1.670.000 Euro nel 2011) e i trasferimenti dallo stato come compensazione dell'abolizione dell'ICI sulla prima casa.
- L'Addizionale IRPEF per 1.342.800 Euro (1.218.400 Euro nel 2011).
- La Tassa sui Rifiuti Soldi Urbani per 1.548.000 Euro (1.538.412 Euro nel 2011).
- Il Fondo Sperimentale di Riequilibrio per 783.270 Euro (1.108.769 nel 2011).
- 438.537 Euro sono trasferimenti pubblici per le spese correnti. Tra le voci principali del Titolo II delle entrate ci sono:
- I trasferimenti correnti dello stato per 107.661 Euro (109.657 nel 2011).
- Il contributo regionale per il fondo sostegno affitti per 69.000 Euro (stesso importo dell'anno scorso).
- Il contributo regionale per l'abbattimento delle barriere architettoniche in edifici privati per 50.000 Euro (stesso importo dell'anno scorso).
- 3.264.651 Euro di entrate extratributarie ossia entrate derivanti da tariffe pagate dai cittadini o da altri per aver usufruito dei servizi comunali. Nel Titolo III delle entrate le voci principali sono:
- Sanzioni per infrazioni del codice della strada per 470.000 Euro (500.000 Euro nel 2011).
- Refezione scolastica per 715.000 Euro (625.500 nel 2011).
- Proventi derivanti dalla gestione del gas metano per 143.720 Euro (142.542 Euro nel 2011).
- Rette dell'asilo nido per 243.000 Euro (230.000 nel 2011).
- Affitti di immobili comunali per 425.281 Euro (393.500 Euro nel 2011). L'importo di questa voce e' dovuto principalmente all'affitto del centro commerciale di Piazza Europa dove c'e' l'UNES.
- Proventi derivanti dai servizi cimiteriali per 170.000 Euro (160.000 nel 2011).
- 935.300 Euro di entrate derivanti da alienazioni e da trasferimenti di capitali. Nel Titolo IV delle entrate le voci principali sono:
- Le alienazioni delle Aree PEEP per 290.000 Euro. Questa voce corrisponde agli importi pagati dalle famiglie che decidono di riscattare la propria casa in cooperativa passando dal diritto di superficie al diritto di proprieta'.
- I contributi dello stato per la messa in sicurezza delle scuole materne per 200.000 Euro. Questi contributi erano gia' a bilancio l'anno scorso ma poi sono stati stornati.
- I contributi dello stato per le attrezzature per il controllo del territorio per 80.000 Euro. Anche questi erano gia' a bilancio l'anno scorso ma poi sono stati tolti.
- I proventi da concessioni edilizie per 119.870 Euro (255.500 Euro nel 2011).
- Gli oneri di urbanizzazione per 159.500 Euro (326.500 Euro) nel 2011).
- 100.000 Euro di anticipo di cassa sul Titolo V. Questi sono messi a bilancio per far fronte ad eventuali necessita' di liquidita'.
- 1.132.500 Euro sul Titolo VI che rappresentano una partita di giro, ossia importi non di competenza del nostro bilancio che risultano uguali nelle entrate e nelle uscite.
Spese
Le spese sono divise in 4 titoli, il Titolo I e' quello relativo alla spesa corrente, il Titolo II e' quello relativo agli investimenti, il Titolo III e' quello relativo ai rimborsi di prestiti (rimborso di capitale dei mutui e rimborso dell'anticipazione di cassa, quella che figura al Titolo V delle entrate) e il Titolo IV realtivo alla partite di giro, ossia le spese non di competenza del nostro comune e che vengono scritte con pari importo nel Titolo VI delle entrate.
Spesa Corrente
Le spese correnti sono le spese sostenute per garantire l'operativita' dell'ente, ossia tutte le spese che per loro natura non aumentano il capitale materiale1 dell'ente. Tutte le spese correnti sono ripartite per funzione per evidenziare le aree in cui vengono spese le risorse del bilancio. La ripartizione delle spese correnti nelle varie funzioni negli ultimi 3 anni e' evidenziata in Figura 2. Le funzioni sono:
- Funzioni generali di amministrazione, di gestione e controllo: sono tutte le spese di carattere generale che riguardano il funzionamento dell'ente comune. In questa funzione sono previste spese per 3.532.451 Euro.
- Funzioni relative alla giustizia: una volta in questa funzione ricadeva il compenso per il difensore civico, figura che e' stata soppressa nel 2011.
- Funzioni di polizia locale: sono tutte le spese relative alla polizia municipale e alla protezione civile, inclusi gli stipendi dei vigili. In questa funzione sono previste spese per 735.823 Euro.
- Funzioni di istruzione pubblica: sono tutte le spese relative alle scuole a partire dalla scuola materna fino alla scuola media. In questa funzione sono previste spese per 1.543.768 Euro.
- Funzioni nel settore sportivo e ricreativo: sono tutte le spese relative alla gestione delle strutture sportive. In questa funzione sono previste spese per 282.861 Euro.
- Funzioni nel campo della viabilita' e dei trasporti: Non sono incluse le spese per il trasporto scolastico che sono invece imputate nella funzione di istruzione pubblica. In questa funzione sono previste spese per 506.665 Euro.
- Funzioni riguardanti la gestione del territorio e dell'ambiente: sono le spese sostenute per la gestione dei rifiuti e per i parchi pubblici e le aree verdi. In questa funzioni sono previste spese per 1.990.116 Euro.
- Funzioni nel settore sociale: sono le spese sostenute per i servizi sociali rivolti a tutte le categorie di cittadini. In questa funzione sono previste spese per 2.082.782 Euro.
- Funzioni nel campo dello sviluppo economico: sono le spese sostenute per incentivare o gestire il commercio e le attivita' economiche presenti nel comune. In questa funzione sono previste spese per 44.532 Euro.

- Figura 2 - Spese Correnti per Funzione -
Spese in Conto Capitale
Le spese in conto capitale sono tutte quelle spese che per loro natura aumentano il patrimonio materiale1 dell'ente. In pratica si tratta di acquisizione di immobili, lavori pubblici che migliorano il patrimonio, incarichi professionali legati i lavori pubblici e l'acquisto di attrezzature che costituiscono patrimonio, ad esempio gli automezzi.
In Figura 3 le spese in conto capitale divise per funzioni, ma visto il loro numero esigio puo' essere interessante analizzare l'elenco completo di Figura 4.
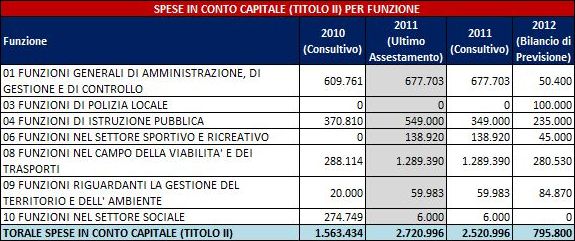
- Figura 3 - Spese in Conto Capitale per Funzione -
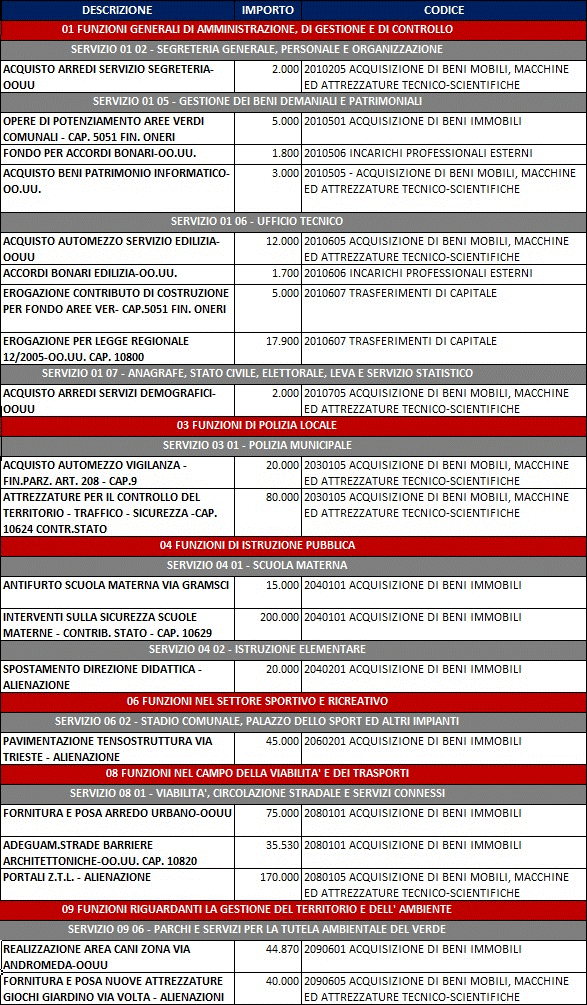
- Figura 4 - Dettaglio delle Spese in Conto Capitale per Funzione -
Marcello Novelli, 22 Maggio 2012
1Parliamo di capitale materiale perche' anche un corso di formazione per il personale di fatto aumenta il capitale dell'ente, ma questo tipo di spese vengono considerate spese correnti.
* I commenti non saranno pubblicati sul sito.