Il 23 Marzo 2012 la Giunta Comunale ha approvato il Risultato di Gestione Finanziaria per l'anno 2011, questo e' il primo atto di un iter che si concludera' con l'approvazione in Consiglio Comunale del Rendiconto di Gestione, che comprende anche il Bilancio Consultivo.
Ma come si legge lo schema contenuto nella legge 42/2012? Cosa significano i vari importi? Cosa si puo' capire dallo schema riportato in Figura 1?
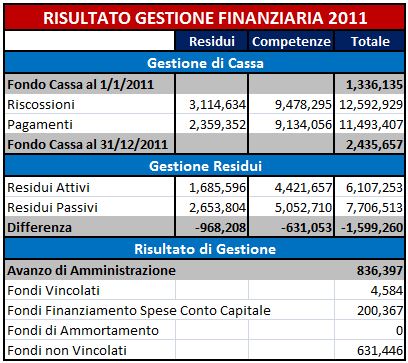
- Figura 1 - Lo schema del Risultato di Gestione Finanziaria 2011
Il Risultato di Gestione Finanziaria e' diviso in 3 parti: Gestione di Cassa, Gestione Residui e Risultato di Gestione.
Gestione di Cassa
La Gestione di Cassa riporta gli importi incassati e pagati dal comune e i saldi dei conti correnti comunali all'inizio e alla fine del 2011.
Gli importi relativi al 2011 vengono riportati nella colonna Competenza, se gli importi incassati o pagati sono relativi ad anni precedenti il 2011 sono riportati nella colonna Residui.
Il 2011 e' iniziato con un fondo cassa pari a 1.336.135 Euro, una cifra considerevole, che diventa 2.435.657 Euro a fine anno. Quindi il comune ha incassato 1.099.522 Euro in piu' di quanto ha pagato. Tre quarti degli incassi e' di competenza del 2011 (9.478.295 Euro) mentre il restante 25% (3.114.634 Euro) deriva da crediti inevasi degli anni precedenti. Analogamente quasi l'80% dei pagamenti sono relativi al 2011 (9.134.056 Euro) e il 20% agli anni precedenti (2.359.352 Euro).
Per una famiglia aumentare i propri risparmi, guadagnando piu' di quanto si spende, e' sempre un buon risultato, non e' cosi' per un amministrazione pubblica che, soprattutto in un momento di difficolta' economica, ha il dovere di restituire sottoforma di servizi quanto incassato dai cittadini e di far girare l'economia attraverso investimenti in opere pubbliche.
Questo avanza di amministrazione e' piu' dovuto all'incapacita' della Giunta D'Amico di realizzare servizi e opere pubbliche che ad una oculata amministrazione.
Gestione Residui
Oltre a quanto incassato e a quanto pagato e' importante misurare quanto si dovra' incassare in futuro e quanto si dovra' pagare in futuro, ossia rispettivamente i residui attivi e i residui passivi, questi importi rappresentano i crediti e i debiti del Comune.
Anche i residui possono essere relativi al 2011 o agli anni precedenti. Il Comune di Cassina de' Pecchi deve ancora incassare 4.421.657 Euro del 2011 e 1.685.596 Euro degli anni precedenti. Dovra' anche pagare 5.052.710 Euro relativi al 2011 e 2.653.804 Euro di debiti vecchi. In generale il Comune deve pagare 1.599.260 Eruo in piu' di quelli che dovra' incassare.
In generale possiamo dire che il Comune e' piu' bravo ad incassare che a pagare, anzi possiamo dire che e' proprio un cattivo pagatore in quanto deve saldare debiti per 7.706.513 Euro di cui 2.653.804 Euro piu' vecchi di un anno. In realta' non e' esattamente cosi', puo' darsi che i debiti non siano ancora esigibili in quanto, ad esempio, un opera pubblica puo' gia' essere finanziata, ma non essendo stata ancora realizzata non c'e' ancora un debito effettivo sa pagare.
Risultato di Gestione
L'Avanzo di Amministrazione e' la differenza tra incassi e pagamenti sommata al saldo dei residui. Questo importo e' una cifra avanzata nel 2011 che puo' essere utilizzata nel bilancio 2012. Nel nostro caso si tratta di 836.397 Euro.
Non tutti questi soldi possono essere spesi come si vuole, alcuni risultano vincolati in specifici capitoli, altri possono essere utilizzati solo come investimenti in conto capitale (200.367 Euro).
L'utilizzo dell'Avanzo di Amministrazione deve sottostare alle regole del Patto di Stabilita', non e' quindi detto che l'Amministrazione potra' effettivamente spendere questi soldi nel 2012.
Definizioni
Di seguito il significato dei termini utilizzati:
- Fondo Cassa: il fondo cassa e' l'importo presente nei conti correnti del comune, e' ottenuto come la differenza tra quanto incassato e quanto pagato dall'ente in tutta la sua storia.
- Residui: nella colonna residui sono riportati gli importi relativi agli anni precendenti all'anno a cui il risultato di gestione si riferisce, nel nostro caso precedenti al 2011.
- Competenza: nella colonna competenza sono riportati gli importi relativi all'anno a cui il risultato di gestione si riferisce, nel nostro caso il 2011.
- Riscossioni: con riscossione si intende un importo incassato dal Comune.
- Pagamenti: con pagamento si intende un importo pagato dal Comune.
- Residui Attivi: i residui attivi sono i crediti che il comune vanta verso i cittadini, verso altri enti o verso altri soggetti economici, rappresentano quindi importi che dovranno essere incassati in futuro.
- Residui Passivi: i residui passivi sono i debiti che il comune ho con i cittadini, con altri enti o con altri soggetti economici.
- Avanzo di Amministrazione: e' la differenza tra quanto incassato e quanto pagato sommata al saldo dei residui.
- Fondi Vincolati: sono la parte dell'Avanzo di Amministrazione che obbligatoriamente devono essere spesi per un determinato intervento.
- Fondi Finanziamento Spese in Conto Capitale: sono la parte di Avanzo di Amministrazione che obbligatoriamente devono essere spesi in investimenti in conto capitale, ossia non possono essere utilizzati per la spesa corrente.
- Fondi di Ammortamento: sono fondi che vanno a coprire spese gia' ripartite su piu' anni.
- Fondi Non Vincolati: sono la parte di Avanzo di Amministrazione che l'Amministrazione puo' destinare a cio' che vuole, anche se e' obbligata a rispettare i vincoli del Patto di Stabilita'.
* I commenti non saranno pubblicati sul sito.